 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Der Tech-Ausverkauf im Oktober, eine Neubewertung der KI-Perspektiven und die morgigen Kongresswahlen in den USA halten die Aktienmärkte in Atem. Die Oktober-Sitzung des FOMC, bei der zwei Stimmen für eine sofortige Zinserhöhung votierten, hat die Sorgen über eine weitere Straffung im Dezember verstärkt. Kapital fließt weiter aus einem überhitzten Nasdaq in Value-Sektoren, was die historische Divergenz zwischen den Indizes vergrößert.
Wesentliche Fakten:
- Die US‑Kongresswahlen am 3. November entscheiden über die Kontrolle des Repräsentantenhauses und des Senats und veranlassen institutionelle Investoren dazu, vor dem Urnengang Risiko zu reduzieren.
- Die Fed beließ den Leitzins am 28. Oktober bei 3,75 %–4,00 %, doch Kevin Warshs Rhetorik und die auf 3,7 % anziehende Inflation (bei einem PPI‑Sprung um 6,3 %) halten eine Zinserhöhung im Dezember klar im Spiel.
- Der Oktober war der schlechteste Monat für den Nasdaq Composite seit März 2025 (?5,3 % im Zuge der Kurseinbrüche bei Alphabet und Intel), während der Dow dank seiner Ausrichtung auf klassische Zykliker und Dividendenwerte besser abschnitt.
Trading-Fokus:
- vorsichtige Verkäufe des Nasdaq 100 bei lokalen Erholungen
- Range-Trading im S&P 500
- Käufe im Dow Jones von wichtigen Unterstützungszonen
Fundamentale Aussichten für US‑Indizes in dieser Woche
Der zentrale politische Auslöser ist die Kongresswahl. Historisch haben Wahlausgänge direkte Auswirkungen auf Steuerpolitik, Zölle und die Fiskalpolitik. In der Phase vor der Auszählung fahren große Fonds in der Regel ihr Risiko zurück und nehmen eine abwartende Haltung ein. Unterdessen ist die Rendite 10‑jähriger US‑Staatsanleihen im Zuge einer Flucht in sichere Anleihen auf etwa 4,93 % gefallen, doch die Aktien reagieren nicht mit der üblichen Zuversicht – die Anleiheflüsse werden als Signal für nachlassende Wachstumsdynamik interpretiert.
 Das geldpolitische Umfeld nach der FOMC‑Sitzung vom 28. Oktober gibt keinen Anlass zur Entwarnung. Die Fed legte bei 3,75 %–4,00 % eine Pause ein, doch die Stimmverteilung (10:2) und die restriktiven Kommentare von Vorsitzendem Kevin Warsh machen deutlich, dass bei einer anhaltenden Inflation von 3,7 % eine Zinserhöhung im Dezember wahrscheinlich ist. Da die nächste Sitzung erst Mitte Dezember stattfindet, wird im November jede Konjunkturveröffentlichung – von Arbeitsmarktdaten bis hin zu Umfragen unter Senior Loan Officers – durch die Brille eines möglichen Zinsschritts um 25 Basispunkte im Dezember bewertet werden.
Auf Mikroebene hat die Berichtssaison für das dritte Quartal eine Ermüdung der Investoren gegenüber hohen KI‑Ausgaben offengelegt. Die Eintages‑Kurseinbrüche bei Alphabet (?12,6 %) und Intel (?28,6 %) haben gezeigt, dass der Markt milliardenschwere Investitionen in Sachanlagen ohne entsprechenden Free‑Cash‑Flow‑Ertrag nicht mehr verzeiht. Geld verlässt den Markt nicht vollständig – es rotiert: Der gleichgewichtete S&P 500 und der defensivere Dow Jones schlagen Mega‑Caps, da Institutionen defensive Titel aus den Bereichen Gesundheitswesen, Einzelhandel und Rohstoffführer bevorzugen.
Trading‑Pläne für diese Woche
S&P 500 (US 500)
Die äußere Ruhe im S&P 500 ist trügerisch: Während sich der Index in der Nähe von Rekordständen bewegt, läuft im Inneren bereits ein Abverkauf. The Kobeissi Letter schätzt, dass mehr als 60 % der S&P‑500‑Mitglieder mindestens 20 % von ihren Höchstständen gefallen sind – technisch gesehen ein Bärenmarkt für die Mehrheit der US‑Aktien, obwohl der nach Marktkapitalisierung gewichtete Index Stabilität vorgaukelt.
Ursache ist eine extreme Konzentration von Kapital. Rund 70 % der Rallye seit den Tiefs im März basierten auf lediglich zehn Unternehmen. Dieses Fundament bröckelt schnell: Vier der „Magnificent Seven“ haben 15 % oder mehr an Marktkapitalisierung verloren, und die Mega‑Cap‑Gruppe hat etwa 4 Billionen US‑Dollar an Wert vernichtet – mehr als die gesamte Krypto‑Industrie. Alphabet‑Aktien sind von 400 auf 282 US‑Dollar gefallen, ein Rückgang um 31 %, und Meta liegt mehr als 21 % unter den Augusthochs.
Technologiefavoriten und krypto‑nahe Titel stehen im Zentrum der Liquidation:
- AppLovin – 68 % unter seinem Hoch
- CoreWeave – 60 % im Minus
- Western Digital – 54 % im Minus
- Oracle – 51 % im Minus
The Kobeissi Letter spricht von einer harten Realität: Die überwiegende Mehrheit der S&P‑500‑Komponenten befindet sich bereits in einem Bärenmarkt. Analysten scheuen jedoch davor zurück, einen systemischen Markteinbruch zu prognostizieren. Diese Anomalie könnte sich in einen attraktiven Einstiegszeitpunkt verwandeln, falls eine breitere Sektorrotation einsetzt und Liquidität in Nachzüglersektoren fließt.
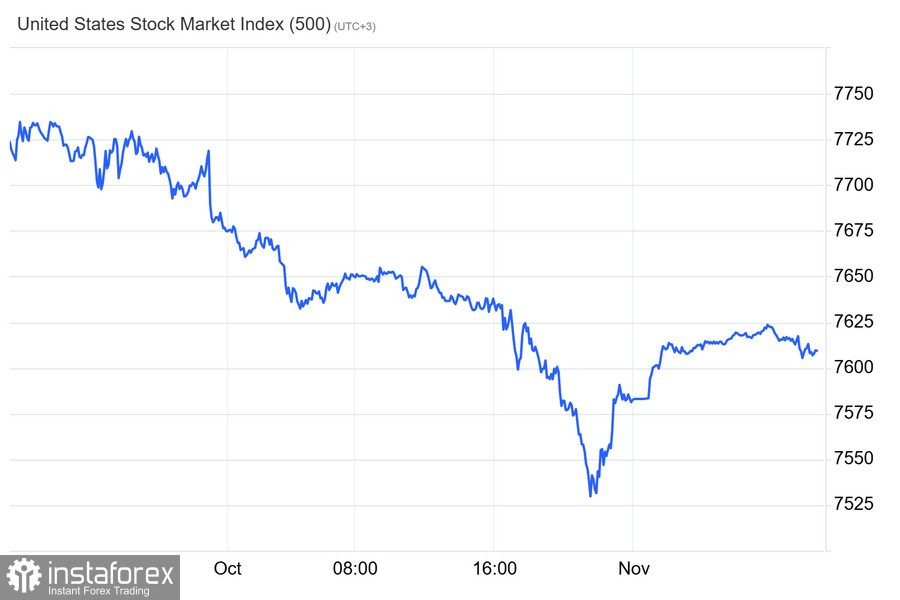
Der Index beendete die vergangene Woche bei rund 7.580, etwa 3 % unter den Oktoberhochs. Wir erwarten eine volatile Handelsspanne innerhalb eines breiten Korridors. Primärszenario (Short‑Positionen von der oberen Begrenzung):
- Sell Limit: 7.660–7.680
- Stop‑Loss: 7.715
- Take Profit 1: 7.580
- Take Profit 2: 7.510
Alternativszenario (Käufe an der Unterstützung):
- Buy Limit: 7.500
- Stop‑Loss: 7.460
- Take Profit 1: 7.590
- Take Profit 2: 7.650
Nasdaq 100 (US Tech 100) 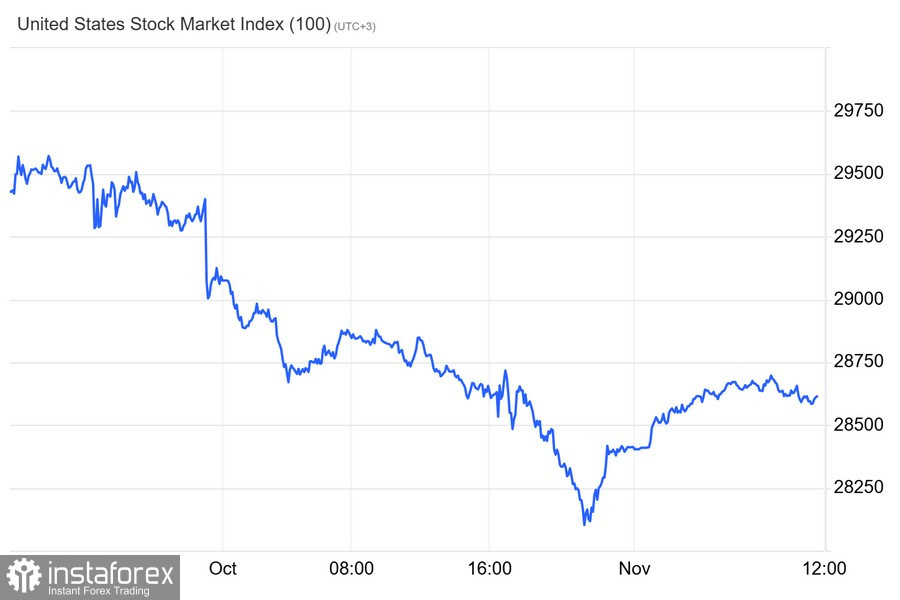
Der Index notiert um 25.400. Das technische Bild wird weiterhin von Verkäufen im Halbleitersektor dominiert. Erholungen werden von großen Marktteilnehmern genutzt, um Gewinne mitzunehmen. Primärszenario (Verkäufe bei Korrekturen):
- Sell Limit: 25.750–25.850
- Stop‑Loss: 26.050
- Take Profit 1: 25.250
- Take Profit 2: 24.800
Szenario für die Aufhebung der Short‑Eindeckung: Eine Konsolidierung über 26.150 würde die bärische Welle negieren und den Weg zu einem Test von 26.500 eröffnen.
Dow Jones (US 30)
Der Index schloss den Oktober bei rund 51.770 und bleibt dank der Rotation in Sektoren der Realwirtschaft vergleichsweise robust. Primärszenario (Rücksetzer zum Kauf nutzen):
- Buy Limit: 51.450–51.550
- Stop‑Loss: 51.150
- Take Profit 1: 52.100
- Take Profit 2: 52.500
Alternativszenario (Verkauf eines Durchbruchs nach unten):
- Sell Stop: 51.100
- Stop‑Loss: 51.380
- Take Profit 1: 50.650
- Take Profit 2: 50.200
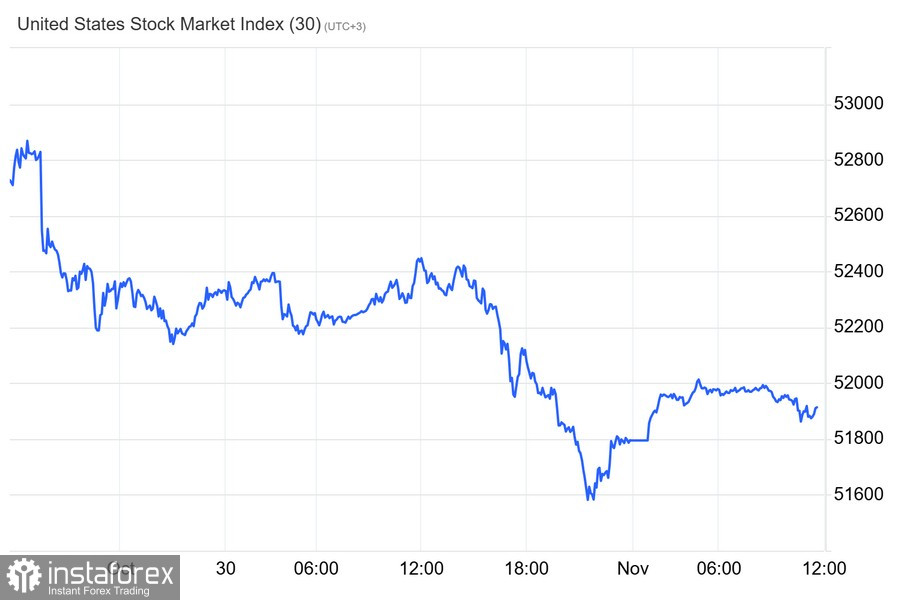
Die Tage der US‑Zwischenwahlen bringen immer starke Volatilität und emotionale Neubewertungen mit sich. Angesichts der schmerzhaften Umschichtungen im Technologiesektor und der offenen Tür der Fed für eine Zinserhöhung im Dezember können spekulative Schnellschüsse teuer werden. Zentrale Empfehlung für die kommenden Sitzungen: nicht im Vorfeld politischer Nachrichten handeln, sich strikt an vordefinierte Risikoniveaus halten, Stop-Loss-Orders nicht gegen die Position verschieben und nach den Wahlergebnissen auf eine Bestätigung durch das Handelsvolumen warten.
Kühle Entscheidungen, eiserne Disziplin und eine profitable Handelswoche! „Wir müssen nicht klüger sein als die anderen. Wir müssen disziplinierter sein als die anderen“, sagte Warren Buffett.