 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Der Euro und das Pfund legten in der ersten Tageshälfte nach den Einkaufsmanagerindizes (PMI) für das verarbeitende Gewerbe im Oktober zu, konnten diese Gewinne jedoch nicht lange verteidigen. Ich rechne nicht damit, dass sich dieses Wachstum fortsetzt, da die starken Werte auf hohe Kosten für Vorleistungen, verlängerte Lieferzeiten und vorsorgliche Lageraufstockungen zurückzuführen sind – nicht auf eine robustere Binnennachfrage. Die anstehende US-Sitzung wird den Fokus des Marktes wieder auf den Dollar lenken und höchstwahrscheinlich den verbliebenen Impuls des Vormittags für beide Währungen auslöschen.
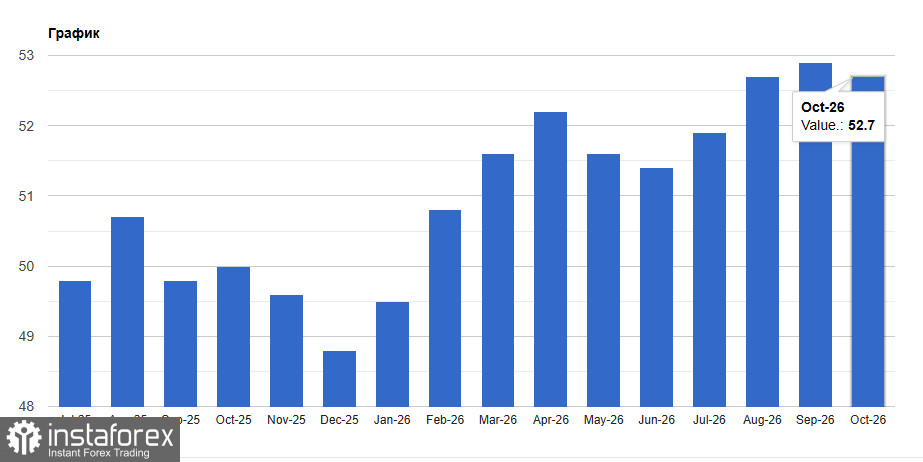
Der Oktoberbericht für die Eurozone sieht für sich genommen solide aus. Der Manufacturing PMI fiel von 52,9 im September auf 52,7, übertraf jedoch die Prognosen der Ökonomen und blieb damit den neunten Monat in Folge im Expansionsbereich. Zwar handelt es sich um ein Zwei-Monats-Tief, doch das Septemberniveau von 52,9 war der höchste Wert seit Mai 2022, weshalb ich den Rückgang überwiegend als kosmetisch bewerte. Wichtiger ist die Zusammensetzung des Index, da die einzelnen Komponenten die Agenda der EZB in den kommenden Wochen prägen werden.
Die Produktion ist weiter gewachsen, aber das Tempo verlangsamte sich auf ein Vier-Monats-Tief; der Output-Subindex fiel von 53,6 im Vormonat auf 52,8. Der Zufluss neuer Aufträge schwächte sich ebenfalls ab, während die Exportaufträge so stark zulegten wie seit mehr als viereinhalb Jahren nicht mehr. Bemerkenswert ist, dass diese Dynamik vor allem exportorientierten Betrieben zugutekommt, in erster Linie in Deutschland und den Niederlanden, während Unternehmen, die stärker von der Binnennachfrage abhängen, mit deutlich geringerer Widerstandskraft ins vierte Quartal gestartet sind.
Ich möchte die Aufmerksamkeit auf die Angebotsseite der Umfrage lenken. Die Lieferzeiten verlängerten sich im Oktober so stark wie seit Juni nicht mehr, und infolgedessen stieg der Auftragsbestand unerledigter Bestellungen im schnellsten Tempo seit Mai 2022. Zur Erinnerung: Vorsorgliche Lageraufstockungen in Zeiten längerer Lieferzeiten sind eine klassische Defensivstrategie, da Unternehmen heute einkaufen, aus Sorge, dass es morgen teurer und schwieriger wird. Diese Sorge ist nicht unbegründet, denn hohe Energiekosten trieben die Inflation auf den höchsten Stand seit Mai. Die Hersteller reagierten mit kräftigen Erhöhungen ihrer Verkaufspreise, und das Tempo unterschied sich kaum vom September. Daraus folgt, dass steigende Inputkosten derzeit die Margen der Industrie unter Druck setzen und die Verbraucher möglicherweise erst später in Form eines sekundären Effekts erreichen.
Ungleichmäßiges Wachstum verschärft die Kopfschmerzen der EZB. Von acht Ländern mit verfügbaren Daten verzeichneten sechs eine Expansion, und die Dynamik der Verbesserung war in jedem dieser Fälle historisch stark. Frankreich und Italien fielen hingegen wieder in den Bereich der Verschlechterung zurück, und Paris leidet zusätzlich unter innenpolitischer Unsicherheit. Wo Exporte, Rüstungsaufträge und Lageraufbau wirken, sind die Fabriken ausgelastet, doch die Binnennachfrage bietet in Frankreich nicht die gleiche Unterstützung. Die Morgendaten aus Deutschland deuten ebenfalls auf schwache Konsumenten hin: Die Einzelhandelsumsätze sanken im September um 2,0 %, während ein Anstieg um 0,4 % erwartet worden war.
Die britische Industrie ist deutlich stärker in das vierte Quartal gestartet. Der Manufacturing PMI stieg von 51,9 im September auf 52,8 und erreichte damit ein Fünfmonatshoch sowie die vorläufige Schätzung. Die Produktion legte den siebten Monat in Folge zu, und zwar mit dem höchsten Tempo seit 25 Monaten. Der Zufluss neuer Aufträge beschleunigte sich auf das stärkste Niveau seit Juli, wobei sich die Nachfrage sowohl von inländischen als auch von ausländischen Kunden verbesserte. Exportaufträge stiegen den zehnten Monat in Folge, getrieben durch Verkäufe nach Brasilien, Festlandchina, in die EU, in Länder des Nahen Ostens und in die USA. Das Wachstum umfasste Konsum-, Vorleistungs- und Investitionsgüter; dabei legte die Produktion von Investitionsgütern am stärksten zu, die von Vorleistungsgütern am schwächsten. Das einjährige Geschäftsklima der Unternehmen stieg auf ein Achtmonatshoch.
Die zweite Hälfte des Berichts fällt weniger ermutigend aus. Der Kostenanstieg beschleunigte sich, die Lieferzeiten verlängerten sich in einem der ausgeprägtesten Ausmaße der vergangenen vier Jahre, und die Lagerbestände an eingekauften Materialien gingen weiter zurück. Die Beschäftigung blieb nach sechs Monaten in Folge mit Neueinstellungen unverändert, weil einige Unternehmen laut Umfrage ihre Kapazitätserweiterungen aufschieben, während sie versuchen, höhere Arbeits-, Transport- und Rohstoffkosten auszugleichen. Meiner Ansicht nach spricht das Bild steigender Produktion, stagnierender Einstellungen und zunehmender Kosten für Vorsicht bei der Bank of England und dürfte dem Pfund kaum einen tragfähigen Boden verschaffen.
Als Nächstes dürfte die Initiative wieder auf den Dollar übergehen. Der ISM-Index für das Verarbeitende Gewerbe im Oktober wird mit 54,7 nach 54,5 im September prognostiziert, und seine Preiskomponente wird nach zuvor 77,9 bei 77,2 erwartet. Sollten die US-Einkaufspreise erneut nach oben überraschen, dürfte der Markt zu dem Schluss kommen, dass der Inflationsdruck anhält, und seine Erwartungen an die Fed-Zinssenkungen in Richtung eines langsameren Lockerungstempos anpassen, was den Dollar stützen würde. Hinzu kommt der Wert für die US-Bauausgaben im September, für den der Konsens nach 0,9 % bei 0,3 % liegt. Ein schwacher Wert würde dem Euro und dem Pfund etwas Luft verschaffen, ich erwarte jedoch nicht, dass dies einen besser als erwartet ausfallenden ISM-Bericht überwiegt.
Fällt der ISM schwach aus oder klingt eine Rede von Bundesbankpräsident Joachim Nagel deutlich restriktiv, könnte sich der Euro noch eine Weile in der Nähe der morgendlichen Höchststände halten. Selbst dann sehe ich in den europäischen Daten keine Rechtfertigung für nachhaltige Kursgewinne, denn der Markt kauft Wachstum und beginnt anschließend, seine Kosten einzupreisen. Ich rechne damit, dass EUR/USD und GBP/USD in den kommenden Sitzungen ihre Rückgänge wieder aufnehmen, wobei der morgendliche Impuls eher eine Episode als der Beginn eines neuen Trends darstellt.
Aus technischer Sicht müssen EUR/USD-Käufer nun einen Anstieg über 1,1230 ins Auge fassen. Erst dann wäre ein Test von 1,1260 möglich. Von dort ist ein Vorstoß in Richtung 1,1290 denkbar, doch ohne Unterstützung durch große Marktteilnehmer dürfte dies schwierig werden. Auf der Unterseite erwarte ich ernstzunehmendes Kaufinteresse erst im Bereich von 1,1200. Findet sich dort niemand, wäre es sinnvoll, auf ein neues Tief bei 1,1170 zu warten oder Long-Positionen ab 1,1140 zu eröffnen.
Aus technischer Sicht müssen GBP/USD-Käufer zunächst den nächstgelegenen Widerstand bei 1,3440 überwinden. Erst dann wäre ein Anstieg in Richtung 1,3467 möglich, oberhalb dessen weitere Ausbrüche recht schwierig werden. Das am weitesten entfernte Ziel liegt im Bereich von 1,3492. Bei einem Rückgang werden die Bären versuchen, die Kontrolle über die Marke von 1,3400 zu übernehmen. Gelingt ihnen das, würde ein Ausbruch aus der Handelsspanne den Bullenpositionen erheblichen Schaden zufügen und GBP/USD in Richtung eines Tiefs bei 1,3380 drücken, mit der Perspektive einer Ausweitung bis auf 1,3350.