 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Les contrats à terme ont progressé lors de la séance asiatique aujourd’hui après la vague de ventes menée par les valeurs technologiques la semaine dernière. Les contrats sur le S&P 500 et le Nasdaq 100 ont gagné au moins 0,4 %, et les contrats à terme européens ont également augmenté, laissant prévoir une ouverture au comptant plus ferme. La plupart des valeurs de l’indice MSCI Asie?Pacifique ont avancé, avec la Corée et Hong Kong dans le vert, tandis que le Japon est resté à la traîne. Rappelons que vendredi, le Nasdaq 100 a chuté de 3,5 %, enregistrant sa pire séance depuis le mois de juin.
Ce qui a déclenché la vague de ventes, ce sont les résultats des valeurs technologiques. La baisse de vendredi a confirmé que les investisseurs sont moins tolérants envers les sociétés dont l’activité principale ralentit alors que les dépenses liées à l’IA s’accélèrent. Les résultats décevants de Alphabet et Amazon ont ravivé les craintes que les investissements dans l’IA n’érodent les flux de trésorerie des mêmes entreprises qui les financent. Les valeurs défensives et les obligations en ont profité, tandis que les leaders de l’IA ont souffert. L’indice de volatilité Cboe a atteint son plus haut niveau depuis avril, la demande d’options de protection a augmenté et les corrélations entre actions se sont renforcées — même si elles restent bien en dessous des pics observés en mars, lorsque les États‑Unis et Israël ont attaqué l’Iran.
La réaction en Asie a été mitigée. Les actions chinoises ont progressé après des informations indiquant que les autorités de régulation financière allaient rencontrer les banques et les sociétés de courtage pour discuter de mesures de soutien au marché, et que la Banque populaire de Chine, le régulateur bancaire et le régulateur des marchés étudient des programmes de crédit pour financer des rachats. L’indice CSI 300 a gagné 1,3 % après une baisse de 2,9 % la semaine précédente, et l’indice technologique Star 50 a progressé de 2,8 %. À l’inverse, les actions de Kioxia au Japon ont chuté de 17 % à Tokyo après des prévisions prudentes sur les puces mémoire, alimentant les craintes que la vague de croissance tirée par l’IA arrive à un palier.
Morgan Stanley anticipe plusieurs « événements de purge » à venir qui pourraient temporairement faire baisser les cours et créer des opportunités d’achat. Barclays estime que les dernières semaines ne marquent pas « la fin » des échanges liés à l’IA — il s’agirait d’une correction normale, similaire aux deux replis observés plus tôt en 2026, après lesquels la solidité des bénéfices a finalement repris le dessus.
Le contexte géopolitique s’est légèrement détendu. Le Brent a reculé de 2,9 % à 110,16 $/bbl après des informations selon lesquelles Donald Trump souhaiterait plus de temps pour la diplomatie avec l’Iran avant de décider de nouvelles frappes après les élections américaines, ce qui a amélioré l’appétit pour le risque. Le Bitcoin s’est repris après la chute de la semaine dernière liée au piratage de Binance.
Je m’attends à un rebond à l’ouverture des marchés américains aujourd’hui, mais il est trop tôt pour parler d’un retournement durable. Le choc subi par les semi‑conducteurs vendredi a été profond et devrait maintenir la volatilité à un niveau élevé jusqu’aux élections et à la publication des résultats de Nvidia. Si le pétrole reste sous les 110 $, le rebond pourrait se prolonger quelques séances ; si les discussions diplomatiques échouent, les pressions sur la technologie devraient probablement reprendre.
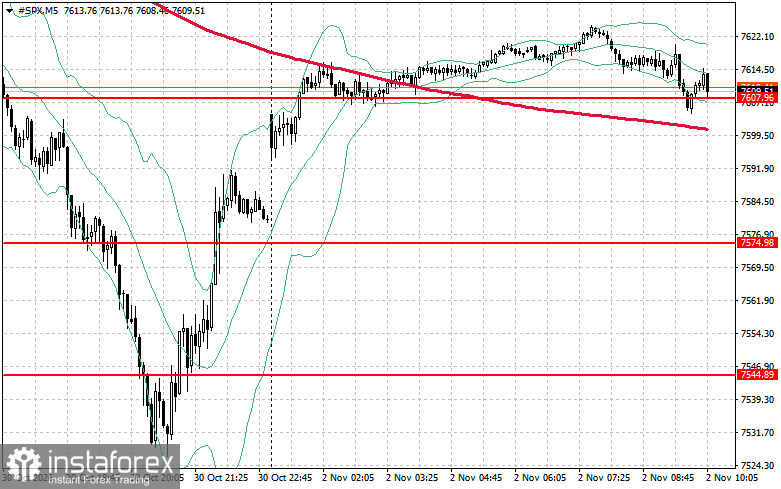
Concernant les aspects techniques de l’indice S&P 500, la tâche immédiate des acheteurs est de dépasser le niveau de résistance à 7 633 $. Cela signalerait un potentiel de hausse et ouvrirait la voie à un mouvement vers 7 656 $. Le maintien au-dessus de 7 679 $ renforcerait encore la position des acheteurs. Si le cours recule dans un contexte d’appétit pour le risque plus faible, les acheteurs devront défendre la zone des 7 607 $. Une rupture sous ce niveau enverrait probablement l’indice vers 7 574 $ et ouvrirait la voie à 7 544 $.