 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Le krach technologique d’octobre, une réévaluation des perspectives de l’IA et les élections législatives américaines de demain maintiennent les marchés actions sous tension. La réunion du FOMC d’octobre, au cours de laquelle deux votes ont plaidé pour une hausse immédiate, a renforcé les craintes d’un nouveau resserrement en décembre. Les capitaux continuent de quitter un Nasdaq surchauffé pour se diriger vers les secteurs « value », ce qui élargit l’écart historique entre les indices.
Éléments clés :
- Les élections de mi?mandat aux États?Unis, le 3 novembre, détermineront le contrôle de la Chambre des représentants et du Sénat et inciteront les investisseurs institutionnels à réduire leur prise de risque avant le scrutin.
- La Fed a maintenu ses taux directeurs le 28 octobre à 3,75 %–4,00 %, mais la rhétorique de Kevin Warsh et l’accélération de l’inflation à 3,7 % (avec un PPI en hausse de 6,3 %) laissent une hausse en décembre pleinement d’actualité.
- Octobre a été le pire mois pour le Nasdaq Composite depuis mars 2025 (–5,3 % dans le sillage des chutes d’Alphabet et d’Intel), tandis que le Dow a surperformé grâce à son exposition aux cycliques traditionnelles et aux valeurs de rendement.
Focalisation de trading :
- ventes prudentes sur le Nasdaq 100 lors des rebonds techniques
- trading en range sur le S&P 500
- achats sur le Dow Jones à partir de niveaux de support clés
Perspectives fondamentales pour les indices américains cette semaine
Le principal catalyseur politique est le scrutin au Congrès. Historiquement, les résultats électoraux ont des répercussions directes sur la politique fiscale, les droits de douane et l’orientation budgétaire. Avant le dépouillement, les grands fonds réduisent généralement leur risque et adoptent une attitude attentiste. Parallèlement, le rendement des Treasuries à 10 ans est tombé à environ 4,93 % dans un mouvement de fuite vers les obligations refuges, mais les actions ne réagissent pas avec l’optimisme habituel : les flux obligataires sont interprétés comme un signe de ralentissement de la dynamique de croissance.
 Le contexte monétaire après la réunion du FOMC du 28 octobre n’invite guère à la détente. La Fed a marqué une pause à 3,75 %–4,00 %, mais le partage des voix (10–2) et les commentaires « hawkish » du président Kevin Warsh indiquent clairement que si l’inflation reste à 3,7 %, une hausse en décembre est probable. La prochaine réunion n’ayant lieu qu’à la mi?décembre, chaque publication macroéconomique de novembre, des rapports sur le marché du travail aux enquêtes auprès des responsables du crédit, sera évaluée à travers le prisme d’un relèvement potentiel de 25 pb en décembre.
À l’échelle microéconomique, la saison des résultats du T3 a mis en lumière la lassitude des investisseurs face aux lourdes dépenses liées à l’IA. Les chutes d’Alphabet (–12,6 % en une séance) et d’Intel (–28,6 %) ont montré que le marché n’accepte plus des dépenses d’investissement de plusieurs milliards de dollars sans contrepartie en termes de génération de free cash?flow. L’argent ne quitte pas totalement le marché — il se réalloue : le S&P 500 pondéré de manière égale et le Dow Jones, plus défensif, surperforment les méga?caps, tandis que les institutionnels privilégient les leaders défensifs de la santé, de la distribution et des matières premières.
Plans de trading pour cette semaine
S&P 500 (US 500)
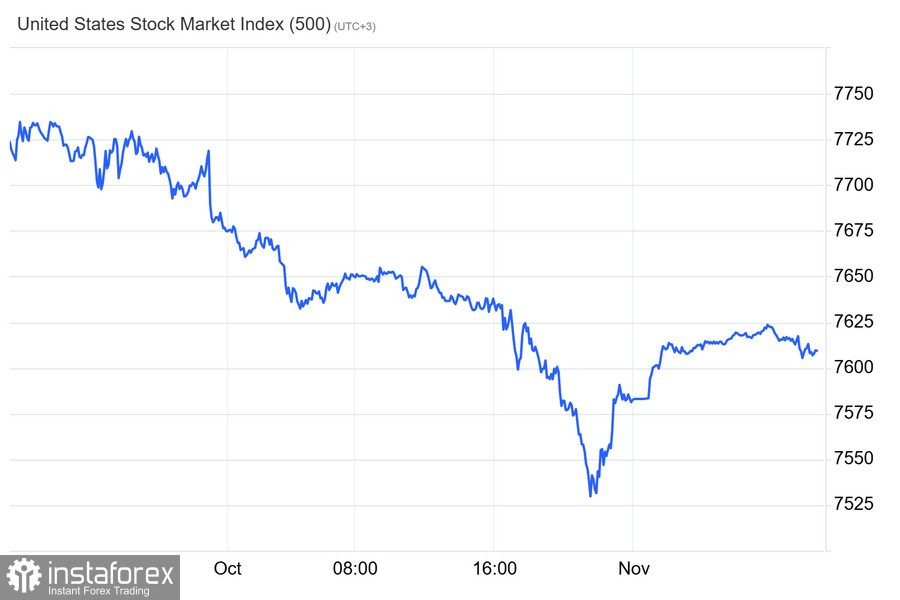
Le calme apparent du S&P 500 est trompeur : si l’indice évolue près de ses plus hauts historiques, une vague de ventes internes est déjà bien engagée. The Kobeissi Letter estime que plus de 60 % des composantes du S&P 500 ont chuté d’au moins 20 % par rapport à leurs sommets — techniquement, un marché baissier pour la majorité des actions américaines, alors même que l’indice pondéré par la capitalisation donne une illusion de stabilité.
La cause en est une concentration extrême des capitaux. Environ 70 % de la hausse depuis les plus bas de mars reposaient sur seulement dix sociétés. Cette base se détériore rapidement : quatre des « Magnificent Seven » ont perdu 15 % ou plus de capitalisation, et le groupe des méga?caps a effacé près de 4 000 milliards de dollars de valeur, soit davantage que l’ensemble de l’industrie crypto. Le cours d’Alphabet a chuté de 31 %, de 400 $ à 282 $, et Meta recule de plus de 21 % par rapport à ses sommets d’août.
Les valeurs technologiques favorites et les titres liés aux cryptos se trouvent au cœur des liquidations :
- AppLovin — en baisse de 68 % par rapport à son plus haut
- CoreWeave — en baisse de 60 %
- Western Digital — en baisse de 54 %
- Oracle — en baisse de 51 %
The Kobeissi Letter parle d’une réalité brutale : la majorité absolue des composantes du S&P 500 se trouve déjà en territoire baissier. Les analystes se gardent toutefois de prévoir un effondrement systémique du marché. Cette anomalie pourrait se transformer en point d’entrée attractif si les capitaux se réorientent plus largement et si la liquidité afflue vers les secteurs à la traîne.
L’indice a terminé la semaine dernière vers 7 580, soit environ 3 % en dessous de ses plus hauts d’octobre. Nous tablons sur un trading volatil dans un large corridor. Scénario principal (positions vendeuses depuis la borne haute) :
- Sell limit : 7 660–7 680
- Stop?loss : 7 715
- Take?profit 1 : 7 580
- Take?profit 2 : 7 510
Scénario alternatif (achats sur support) :
- Buy limit : 7 500
- Stop?loss : 7 460
- Take?profit 1 : 7 590
- Take?profit 2 : 7 650
Nasdaq 100 (US Tech 100) 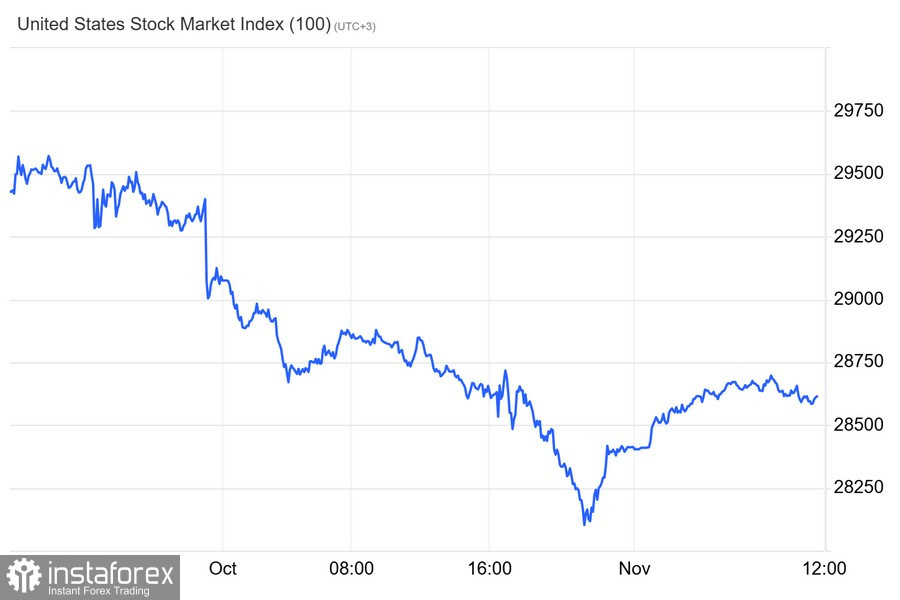
L’indice se traite autour de 25 400. Le tableau technique reste dominé par les ventes sur les semi?conducteurs. Les rebonds sont utilisés par les grands intervenants pour sécuriser leurs gains. Scénario principal (vente sur corrections) :
- Sell limit : 25 750–25 850
- Stop?loss : 26 050
- Take?profit 1 : 25 250
- Take?profit 2 : 24 800
Scénario d’invalidation par rachat de shorts : une consolidation au?dessus de 26 150 invaliderait la vague baissière et ouvrirait la voie à un test de 26 500.
Dow Jones (US 30)
L’indice a clôturé le mois d’octobre près de 51 770 et demeure relativement résilient grâce à la rotation vers les secteurs de l’économie réelle. Scénario principal (achat sur repli) :
- Buy limit : 51 450–51 550
- Stop?loss : 51 150
- Take?profit 1 : 52 100
- Take?profit 2 : 52 500
Scénario alternatif (vente sur cassure baissière) :
- Sell stop : 51 100
- Stop?loss : 51 380
- Take?profit 1 : 50 650
- Take?profit 2 : 50 200
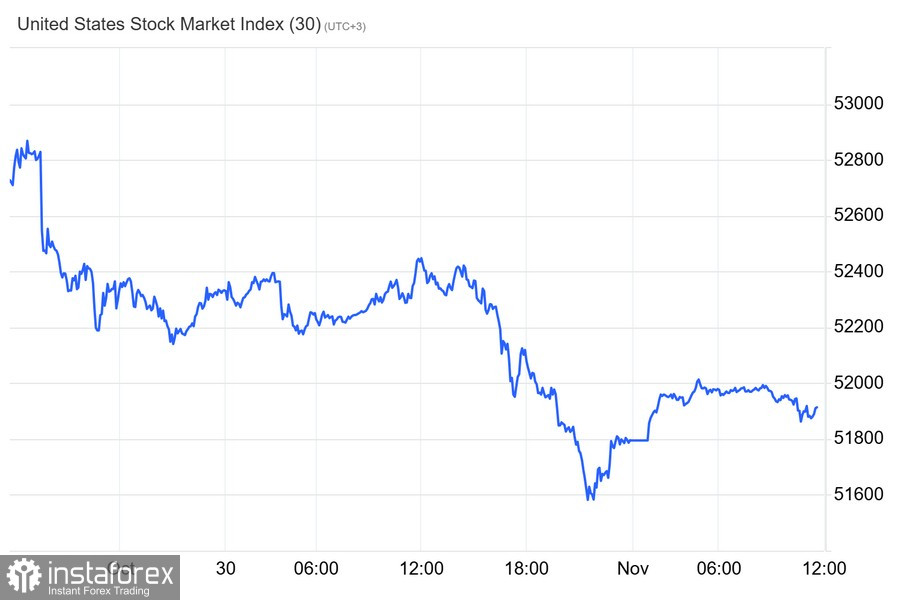
Les journées d’élections de mi-mandat aux États-Unis s’accompagnent toujours d’une forte volatilité et de réajustements émotionnels des prix. Compte tenu du douloureux rééquilibrage du secteur technologique et du feu vert laissé par la Fed à une hausse des taux en décembre, les emballements spéculatifs peuvent coûter cher. Conseil clé pour les prochaines séances : ne pas trader en amont des annonces politiques, respecter les niveaux de risque prédéfinis, éviter de déplacer les ordres de stop-loss à l’encontre des positions, et attendre une confirmation des volumes après les résultats des élections.
Décisions froides, discipline de fer, et une semaine de trading lucrative ! « Nous n’avons pas besoin d’être plus intelligents que les autres. Nous devons être plus disciplinés que les autres », a déclaré Warren Buffett.