 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română

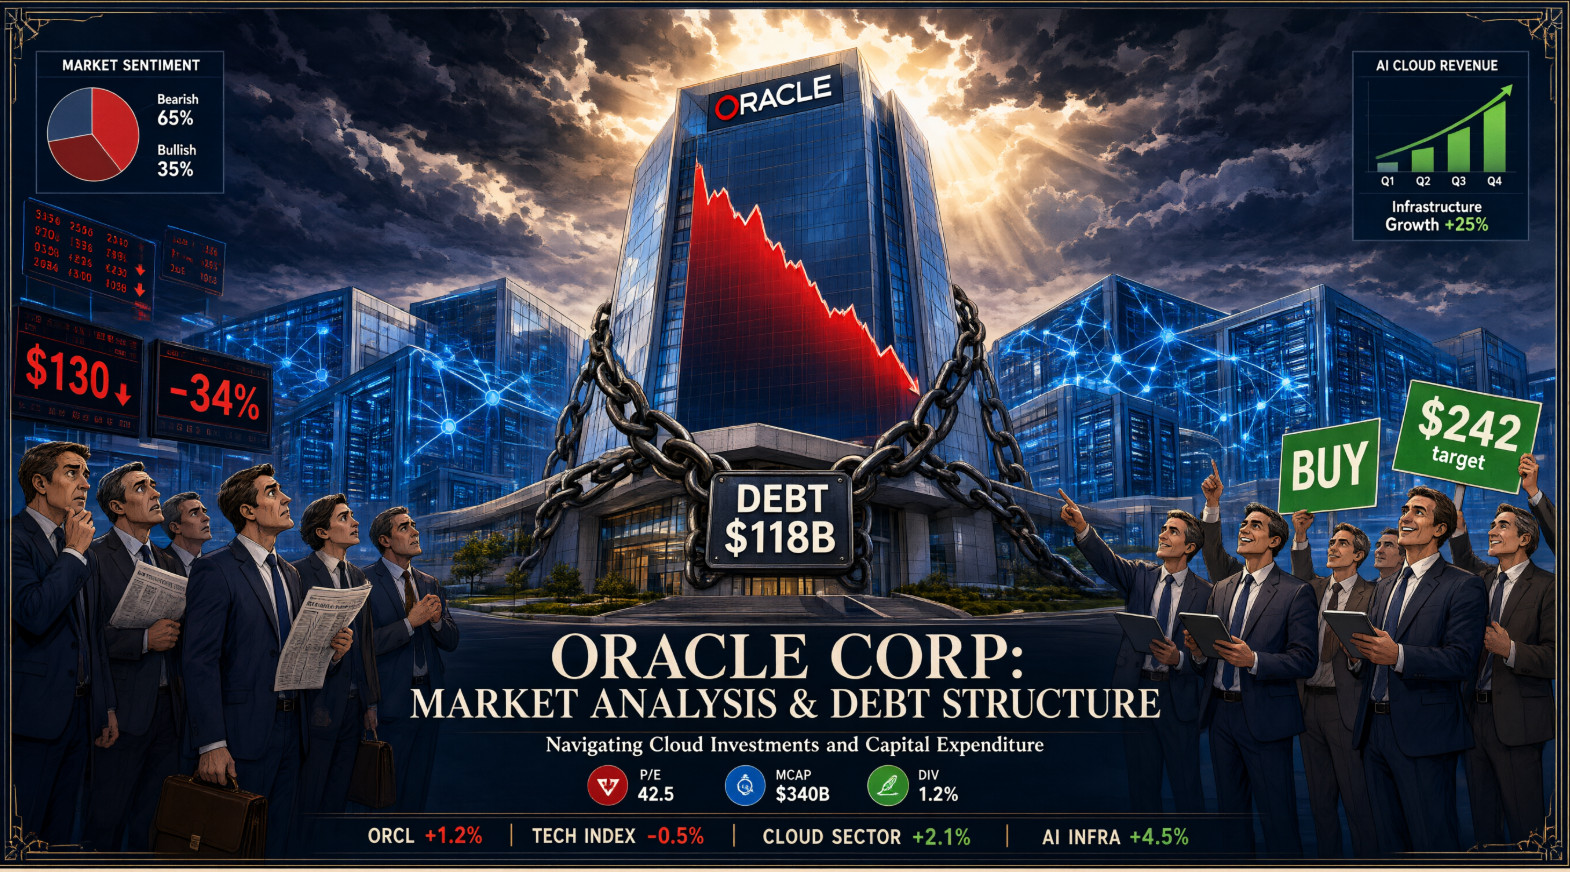
Октябрь 2026 года стал для Oracle месяцем испытаний. Акции технологического гиганта продолжают падение, опустившись ниже психологической отметки в $130, а с начала года бумаги потеряли треть своей стоимости – около 34%.
Рынок лихорадит: инвесторы всерьез обеспокоены тем, как компания планирует финансировать беспрецедентное расширение сети дата-центров, которое уже сейчас держится на заемных деньгах, свежих выпусках акций и авансах от клиентов.
Цена амбиций
Oracle делает большую ставку на искусственный интеллект, но эта стратегия обходится недешево. Чтобы нарастить вычислительные мощности, компания взяла на себя колоссальные обязательства. По данным FactSet, приведенным CNBC, объем долгосрочных долговых обязательств достиг $118 млрд, к которым добавляются еще $39 млрд капитальных и арендных обязательств.
Финансовая математика выглядит тревожно: в первом квартале 2027
финансового года свободный денежный поток компании ушел в глубокий минус, составив -$5,4 млрд.
При этом капитальные расходы взлетели до рекордных $28,5 млрд. Часть этих затрат – около $11,4 млрд – удалось покрыть за счет предоплат от клиентов, но этого явно недостаточно. Когда поток снова станет положительным? Руководство Oracle хранит молчание, отказываясь называть конкретные сроки.
Чтобы заткнуть финансовые дыры, компания активно использует рынок капитала. Только в отчетном периоде Oracle разместила новых обыкновенных акций на $20 млрд по рыночной цене. И это не разовая акция: менеджмент дал понять, что новые контракты не отменяют планов по дальнейшему привлечению средств.
Тревожные звонки с Уолл-стрит
Давление на акции усилилось после 14 октября, когда бумаги рухнули на 8,8% на фоне общих страхов рынка перед инфляцией и ростом доходности облигаций сектора ИИ, в частности CoreWeave. Но проблемы Oracle носят более системный характер.
В июле агентство S&P Global понизило кредитный рейтинг компании до BBB – это самая нижняя ступень инвестиционной категории. Спреды по пятилетним кредитным дефолтным свопам (CDS) Oracle теперь сопоставимы с показателями компаний, выпускающих высокодоходные («мусорные») облигации.
Эксперты бьют в набат. Джим Рид из Deutsche Bank предупреждает: если рейтинг упадет ниже инвестиционного уровня, это спровоцирует принудительную распродажу бумаг со стороны фондов, чьи уставы запрещают им держать «мусор». Для Oracle такой сценарий стал бы настоящим кошмаром. В самой компании, однако, заверяют, что сохранение инвестиционного рейтинга остается их «главным приоритетом».
Заложник одного клиента?
Еще один камень преткновения – зависимость от OpenAI. Значительная часть портфеля заказов Oracle на внушительные $664 млрд связана именно с этим стартапом. Аналитики задаются вопросом: что будет, если OpenAI решит сократить расходы? У Oracle могут остаться гигантские дата-центры, которые просто нечем будет загрузить.
В попытке снизить нагрузку на баланс компания, по слухам, ведет переговоры с Apollo и Goldman Sachs о нетривиальной схеме: сторонние инвесторы будут покупать ИИ-чипы и сдавать их в аренду Oracle. Это позволило бы переложить часть капитальных затрат на плечи партнеров.
Свет в конце туннеля?
Несмотря на мрачные тона, не все аналитики разделяют пессимизм толпы. Издание Barron's отмечает, что распродажа, возможно, зашла слишком далеко. Большинство экспертов с Уолл-стрит сохраняют веру в потенциал компании.
Из 43 аналитиков, отслеживающих Oracle, 31 рекомендует «активно покупать» акции.
Средняя целевая цена составляет внушительные $242,22 – почти вдвое выше текущих уровней. Оптимистов подстегивает взрывной рост выручки от облачной инфраструктуры, которая в прошлом квартале подскочила на 121%.
Кроме того, руководство подчеркивает, что большинство новых контрактов заключаются либо с предоплатой, либо по схеме bring-your-own-hardware, когда клиенты используют свое собственное оборудование, снимая с Oracle бремя капитальных затрат.
«Oracle сейчас нужно прежде всего... время», – резюмировал ситуацию Джейми Мейерс из Laffer Tengler в интервью CNBC. Время, чтобы доказать, что ставка на ИИ окупится, а долговая нагрузка не раздавит технологического гиганта.