 Русский

 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Заседание FOMC 28 октября завершилось ожидаемым решением, ставка осталась в диапазоне 3,75–4,00%, однако голосование оказалось не единогласным. Формулировки сопроводительного заявления изменились довольно существенно, в частности, оценка экономики была повышена с «умеренного роста» до «быстрого расширения», и одновременно из текста исчезло обещание, что текущая политика обеспечит своевременное возвращение инфляции к цели. Вместо этого — нейтральное «накопление дополнительной информации поможет определить надлежащий курс».
Главное же событие произошло на пресс-конференции - Кевин Уорш отказался давать какие-либо ориентиры на будущее. Он прямо заявил, что дискуссия была сосредоточена на ценовой стабильности, а цель в 2% по PCE остаётся жёсткой, без «мягких» интерпретаций. Для рынка это означает, что декабрьское заседание станет игрой в угадайку, а не результатом подсказок от председателя. ФРС не смягчила риторику, два голоса за повышение подтвердили, что ястребиное крыло никуда не делось, а экономические данные, опубликованные на следующий день, лишь усилили аргументы в пользу того, что ставку рано или поздно придётся поднять снова.
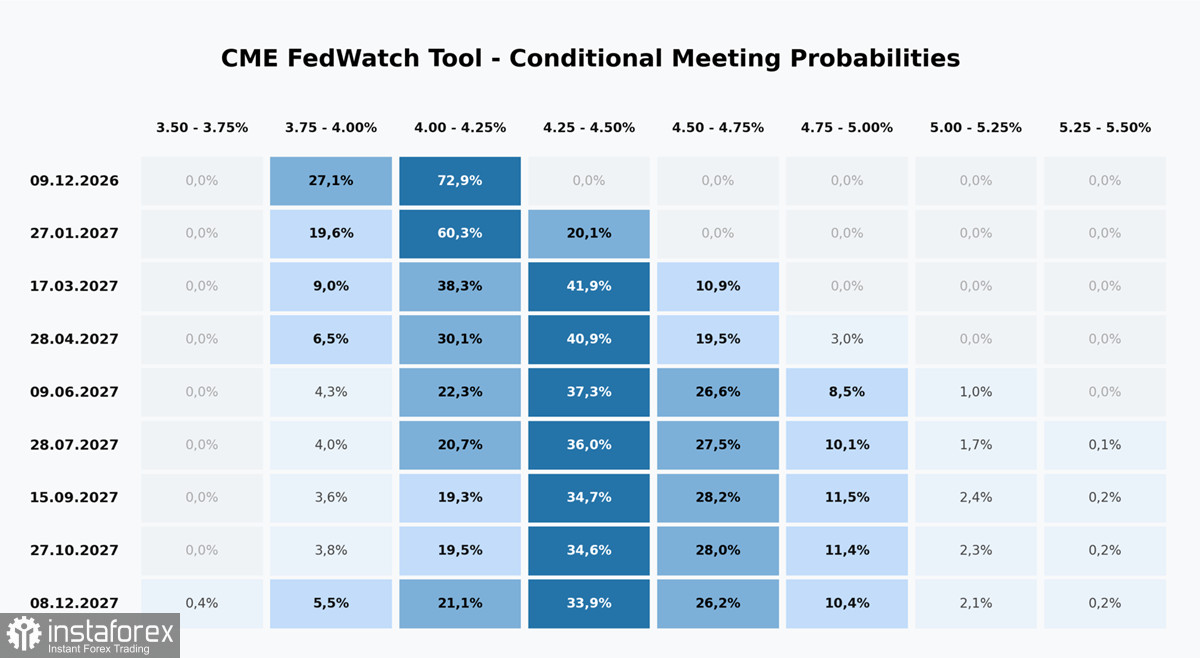
По данным CME, фьючерсы на ставку показывают более 72% вероятности повышения в декабре, что вполне соответствует ожиданиям и до октябрьского заседания, а потому нового драйвера рынки не увидели.
ВВП за третий квартал вырос на 3,4% г/г против ожиданий в 3,1% и предыдущего значения 2,2%. Потребительские расходы остались на уровне 3,8%, подтвердив, что американский потребитель пока не сдаётся под давлением ставок.
Инфляционная картина менее приятна для ФРС. Общий PCE за сентябрь вырос на 3,6% г/г, ускорившись с 3,4% в августе. Базовая инфляция — 0,3% м/м и 3,1% г/г — совпала с прогнозами, но осталась вдвое выше цели.
Комбинация «сильный рост плюс упрямая инфляция» предполагает, что смягчение финансовых условий маловероятно, и рынок отреагировал соответственно, вероятность повышения ставки в декабре выросла, а доходности трежерис остались на высоких уровнях. Для доллара это фундаментальная поддержка.
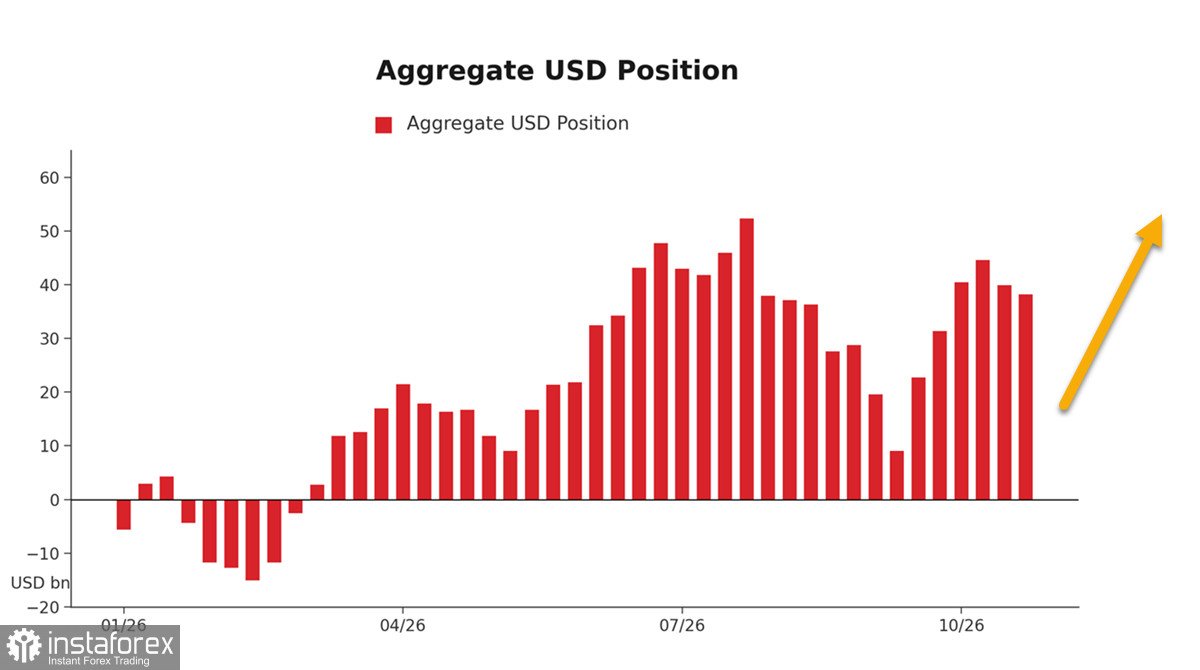
Данные CFTC за неделю, завершившуюся 27 октября, то есть непосредственно перед заседанием, показывают, что спекулянты немного сократили совокупную длинную позицию по доллару до 37.4 млрд, бычий перевес по-прежнему силен и бегства из доллара не наблюдается даже после, по сути, голубиного заседания FOMC.
Влияние на доллар может оказать политика, а именно итоги промежуточных выборов. Исторически разделенный Конгресс не способствовал росту бычьих настроений по доллару, но вряд ли итоги выборов смогут сформировать устойчивый тренд.
Доллар не имеет явной динамики, но это не от слабости, а скорее от того, что не хватает новых драйверов. Прогнозы по ставке ФРС стабильны, доходности тоже, поэтому ожидаем, что как минимум до объявления итогов выборов доллар останется в диапазоне.