 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română
Между смелостью и глупостью часто очень тонкая грань. Похоже, на этой неделе ФРС предпочтёт не проверять, где она проходит.
Рынок почти не сомневается, что 28 октября ставка останется в диапазоне 3,75-4%. Хотя статистика говорила об обратном. Потребительские и оптовые цены за сентябрь оказались выше прогнозов. Любимый индикатор инфляции ФРС не приближается к цели в 2% с начала 2025. Экономика сильна как бык, во многом благодаря буму ИИ. Рынок труда прочно стоит на ногах. Однако шансы монетарной рестрикции в октябре упали примерно до 10%.
В чём причина? Сначала Джон Уильямс, а затем и другие полпреды ФРС заговорили о паузе. Кевин Уорш 16 октября не стал им возражать. Он даже не упомянул свежие данные по инфляции и назвал экономику «в целом соответствующей» ожиданиям. А главное, до промежуточных выборов 3 ноября осталась неделя. Чиновники уверяют, что политика на их решения не влияет. Но держаться подальше от новостей им сейчас явно хочется. Путь наименьшего сопротивления состоит в том, чтобы ничего не делать.
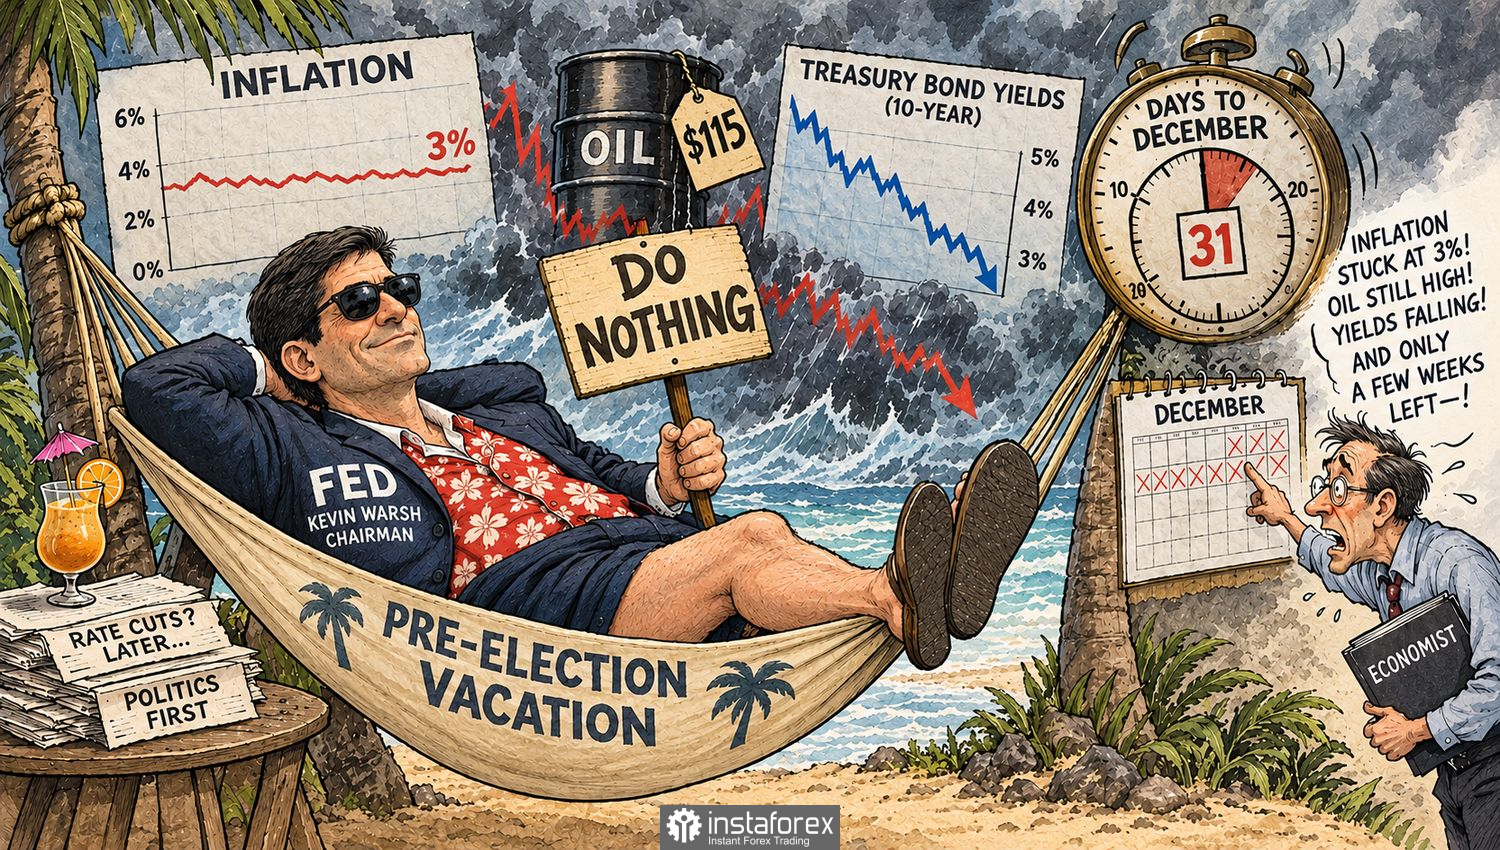
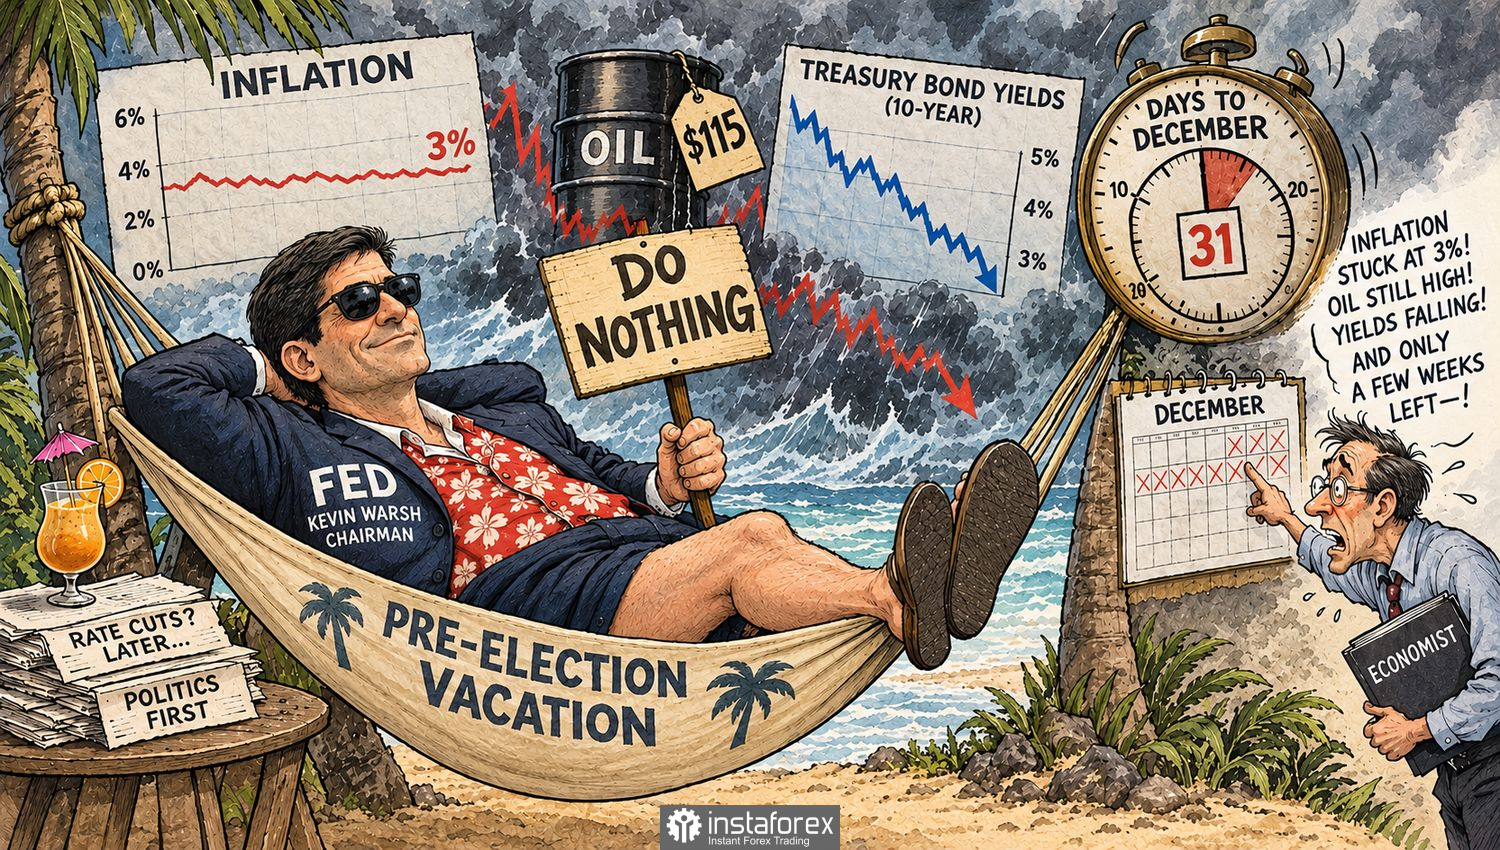
Лично мне кажется, пауза оправдана. Главный двигатель инфляции сейчас дорогая энергия. Монетарная рестрикция не заставит нефтяников качать больше. Бум ИИ, упёршийся в ограничения предложения из-за войны с Ираном, ставками тоже не вылечить. Модели ФРС ищут классический перегрев с напряжённым рынком труда и бурным ростом зарплат. А его нет. Инфляция, в отличие от 2022, не убегает. Она просто застряла около 3%.
Однако часть экономистов настаивает на действиях. Повышения ставки в декабре и так все ждут, зачем терять шесть недель? Как показала практика, каяться нужно до того, а не после. Есть и обратный довод. Большинство членов FOMC в сентябре заложили лишь ещё один шаг в этом году. Бывший глава ФРБ Далласа Роберт Каплан считает опоздание на шесть недель управляемым риском. Как быстро поднятое не считается упавшим, так и быстро исправленное не считается ошибкой.
Стоит ли удивляться осторожности? Повышение ставки на заседаниях подряд рынок легко примет за начало длинной серии. В 2004-2006 ФРС Алана Гринспена, а затем Бена Бернанке поднимала ставку 17 заседаний подряд. Повторять такой марафон нынешний FOMC явно не планирует.
Неловкую ситуацию Кевину Уоршу может создать рынок трежерис. Глава ФРС уверял, что долговой рынок выполнит часть работы за центробанк. Но доходность облигаций падает, и работать Федрезерву придётся самому. Одна из причин в росте шансов демократов. Больше половины участников опроса Bloomberg ждут снижения доходности трежерис в случае «голубой волны». А «красная волна», по мнению большинства опрошенных, подстегнула бы ралли S&P 500. Демократов считают противниками дерегулирования и снижения налогов. Для «американца» такой фон, на мой взгляд, не лучший.
Всё внимание теперь на пресс-конференции Кевина Уорша. Пауза в октябре почти гарантирована. Но не придётся ли ФРС каяться за неё в декабре?